Edición impresa

¡Manténgase al día!
Reciba las últimas novedades e información directamente en su correo.
Dentro de los proyectos de ley presentados por el Poder Ejecutivo recientemente se encuentra el proyecto 25.796, denominado “Ley sobre el gravamen de rentas pasivas de fuente extranjera y eliminación de créditos fiscales por la emisión de valores de oferta pública temáticos”. Dentro de este proyecto conviene dar algunas primeras impresiones sobre el contenido referente al tema de las rentas pasivas extranjeras y algunas imprecisiones que convendría que la Asamblea Legislativa pueda rectificar en el camino, antes de su aprobación.
El proyecto define las rentas pasivas de fuente extranjera como aquellas “rentas de capital inmobiliario, rentas de capital mobiliario y ganancias de capital, (…) originadas por bienes, capitales, o derecho situados o utilizados fuera del territorio nacional. (…)”
Sin embargo, para ser un poco más didácticos se pueden dar algunos ejemplos de tipos de rentas pasivas extranjeras:
- Un alquiler de un bien (una propiedad o cualquier otro bien) que esté fuera del país.
- La venta de acciones de compañías que estén fuera del país.
- Los dividendos recibidos por tener acciones en compañías que estén fuera del país.
- Intereses generados por inversiones o cuentas bancarias localizadas fuera del país.
Al día de hoy ese tipo de rentas no están sujetas en Costa Rica a no ser que se cumplan una serie de supuestos específicos, pero con esta reforma todas estas podrían tributar en Costa Rica.
En resumen, el proyecto establece principalmente 3 supuestos:
- Si soy un residente en Costa Rica y tengo actividad económica en país y adicionalmente tengo rentas pasivas extranjeras entonces debo incluir estas rentas dentro de la tributación del Impuesto sobre las Utilidades. En este punto las tarifas son variables dependiendo la regulación específica del Impuesto de Utilidades.
- Si soy un residente en Costa Rica y no tengo actividad económica en país (en este caso podrían entrar sociedades inactivas, personas asalariadas, personas jubiladas, entre otros), pero sí recibo rentas pasivas extranjeras entonces debo tributar estas rentas bajo el capítulo de Rentas de Capital y Ganancias y Pérdidas de Capital. En este caso, estas rentas tributarían a una tarifa de un 15%.
- El otro caso es si soy un residente en Costa Rica, además soy regulado por alguna superintendencia adscrita al CONASSIF y si tengo rentas pasivas, debo tributarlas bajo el Impuesto a las Utilidades. En este caso, no importa si las rentas pasivas son locales o extranjeras, todas se deben tributar en el Impuesto de las Utilidades.
No vale la pena al menos en este espacio discutir si está bien o no está bien gravar estas rentas en Costa Rica, especialmente debido a que al final es una decisión política y también porque la idea no es entrar en la discusión valorativa, sino más bien intentar resumir el contenido y poder realizar unas primeras observaciones al proyecto.
Se podrían escribir varias observaciones o puntos de mejora a este proyecto, pero los más relevantes y que saltan a la vista podrían ser principalmente 2:
- Falta de definición clara del término “residente”: El proyecto en la reforma al artículo 28 incorpora una explicación de quienes serán los contribuyentes lo cual se resume a cualquier tipo de figura física o jurídica que sea residente en el territorio nacional y que posea la titularidad o propiedad de estos bienes o derechos que le generan las rentas que están fuera del país.
Sin embargo, el proyecto no incluye una determinación clara del concepto de “residente” el cual podría ser entendido de muchas maneras y deja abierta la ventana a interpretaciones. Toda esta situación deja consultas que no tienen una respuesta expresa en la reforma, algunas de ellas pueden ser: ¿Residentes son todos los nacionales?, ¿Si un nacional vive fuera del país, se considera residente también?, ¿Un extranjero puede ser considerado residente?, ¿En cuales supuestos un extranjero empieza a ser considerado como residente?, ¿En cuales supuestos un extranjero considerado como residente deja de serlo?
Algunos podrían pensar que es una situación menor pero el problema central radica, en que esto genera un vacío que no permite identificar con claridad quien es el sujeto pasivo del tributo. A como se encuentra redactado el proyecto al día de hoy se generarán una serie de problemas interpretativos que incluso podrían llevar a inaplicación práctica en algunos supuestos.
- Base imponible sobre la que se aplicará el impuesto: En los casos en los que el contribuyente no tenga actividad económica y deba tributar sobre las rentas pasivas extranjeras, lo deberá hacer con base en las reglas del capítulo XI de la Ley de Impuesto sobre la Renta. Sin embargo, lo que ocurre en muchas ocasiones es que estas rentas también pagan impuestos en el país de origen, lo que generaría eventualmente una doble imposición (pagar impuestos tanto en el país de origen como en Costa Rica).
La solución que propone el proyecto de ley es que la base sobre la cual se aplicará el impuesto de 15% en Costa Rica será el “monto bruto percibido al que se le deducirá la suma del impuesto análogo retenido o pagado en el exterior”. Esta propuesta de como resolver el tema de la doble imposición genera 2 inconvenientes:
- Lo primero es que se debería poner mayor detalle en lo que se entiende por “impuesto análogo” con el fin de que el aprovechamiento de este beneficio fiscal no se convierta en letra muerta por interpretaciones antojadizas de la Administración Tributaria.
- Lo segundo es que algunos otros países han optado por reconocer ese impuesto pagado en el exterior como un crédito fiscal directo al impuesto y no como una deducción a la base imponible. Este sistema de crédito fiscal aplicable al impuesto atacaría de mejor manera el tema de la doble imposición y a su vez contribuiría a no desincentivar la inversión privada que posiblemente valoraría si será mejor colocar su empresa en otro país.
Para efectos de entender un poco mejor esta segunda consideración, muestro un ejercicio práctico:
Supongamos un escenario de una persona física asalariada (no tiene actividad económica lucrativa como independiente). Esta persona tiene un certificado de depósito a plazo en un banco en Estados Unidos y recibe el dinero de los intereses generados, que son un monto de ¢100 000. Supongamos que esos intereses tienen un impuesto homólogo en Estados Unidos del 10% sobre ese monto de intereses. Esto genera un impuesto por pagar en Estados Unidos de ¢10 000. Sin embargo, tengo que tributar en Costa Rica al 15%.
Si se parte de la tesis del proyecto de ley se debe tomar el monto total de los intereses y restarle los impuestos pagados en Estados Unidos, que da como resultado ¢90 000 y a ese monto le debo aplicar un 15% por concepto de rentas pasivas extranjeras (un monto de ¢13 500) y a la persona le quedaría libre ¢76 500. En resumen:
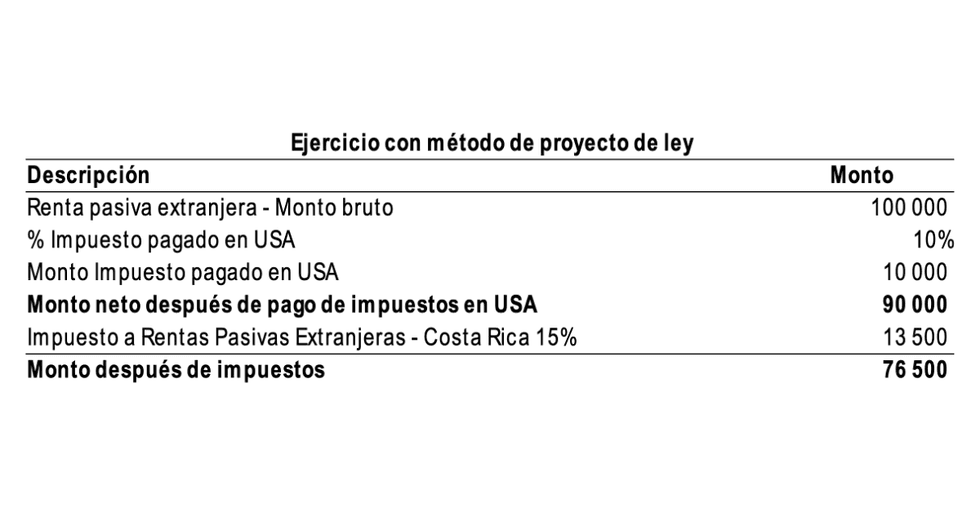
Por otra parte, si se llegara a aplicar más bien un sistema de crédito fiscal entonces la tarifa 15% se aplica sobre el monto bruto de la renta pasiva extranjera (¢100 000) lo que resulta en el monto de ¢15 000. Posteriormente, a ese monto se le resta el monto de impuestos pagado en Estados Unidos (¢10 000), lo que genera un total de impuesto por pagar en Costa Rica de ¢5 000 y a la persona le quedaría libre un monto de ¢85 000.
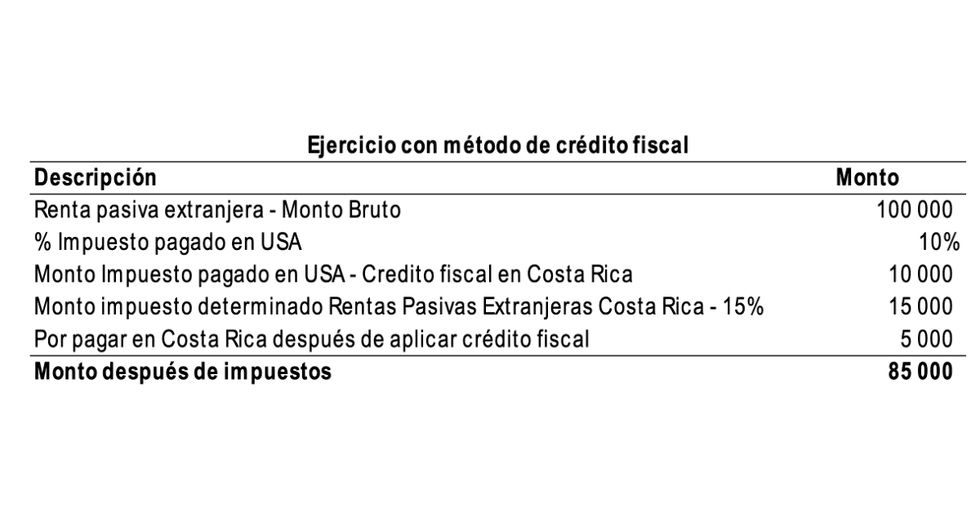
La diferencia entre un método y otro es sustancial, y se debe tomar en consideración que posiblemente si el proyecto mantiene su regulación esto desincentivará a los inversores de gran capital que se reestructurarán para no verse afectados. Por otra parte, los inversores medianos y pequeños se verán afectados sin tener capital suficiente para hacer ningún tipo de reestructuración de sus inversiones fuera del país.