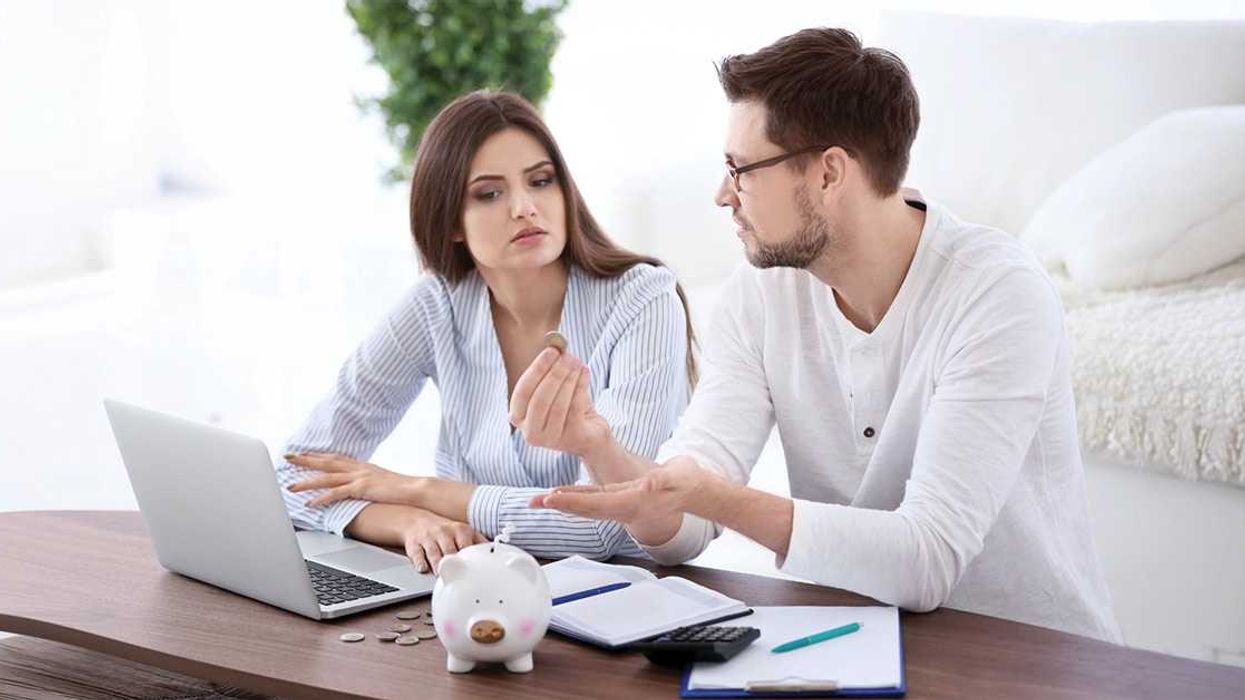
Solo la mitad de los hogares en Costa Rica logra ahorrar todos los meses
Ingresos insuficientes y deudas acumuladas son las principales limitantes para guardar dinero de manera constante

Reciba las últimas novedades e información directamente en su correo.
Ahorrar todos los meses sigue siendo difícil para buena parte de los hogares costarricenses.
Aunque más del 90% considera importante guardar dinero para el futuro, solo la mitad logra hacerlo de manera constante, según la encuesta “El Ecosistema Financiero del Hogar costarricense”.
El estudio de la Oficina del Consumidor Financiero (OCF) consultó a 1.200 personas adultas de todo el país entre junio y julio de 2026, con el propósito de conocer sus hábitos, dificultades y herramientas para manejar el dinero.
El nivel de ingresos aparece como uno de los principales factores detrás de esa diferencia.
Un 71% de las personas afirma que podría ahorrar si tuviera mayores ingresos, mientras que para un 51% los gastos inesperados terminan afectando sus planes de ahorro.
Un 47% reconoce que el pago de las deudas limita la cantidad de dinero que puede reservar.
Las dificultades aumentan entre las personas sin estudios universitarios y en aquellos hogares cuyos ingresos apenas alcanzan para cubrir las necesidades básicas.
En estos casos, separar una cantidad para el futuro puede convertirse en una tarea difícil cuando el presupuesto ya está comprometido.
Entre quienes sí consiguen ahorrar, lo más habitual es destinar entre un 5% y un 10% del ingreso mensual.
La principal razón para hacerlo es prepararse para la jubilación, mencionada por el 29% de quienes guardan dinero, seguida por la creación de un fondo para enfrentar emergencias, con un 28%.
La encuesta también muestra que no todas las personas tienen las mismas posibilidades ni enfrentan los mismos retos.
A partir de sus respuestas, la OCF identificó cuatro perfiles que permiten entender mejor cómo se comportan las familias frente al ahorro.
El primer perfil es el de los Ahorradores Consolidados, que representa casi al 21% de los hogares.
Este grupo reúne a personas con mejores ingresos y mayor nivel educativo.
Más del 83% consigue ahorrar de manera constante y tiene mayores posibilidades de contar con dinero para enfrentar una emergencia o prepararse para la vejez.
En una situación distinta están los Organizados bajo presión, que representan el 20%.
Sus ingresos son más limitados, pero llevan un control cuidadoso de sus gastos.
Esa disciplina les permite que tres de cada cuatro mantengan el hábito de guardar dinero.
Los Aspiracionales al ahorro representan el 27% y concentran principalmente a personas jóvenes.
En este caso existe interés por ahorrar y se reconoce su importancia, pero todavía cuesta convertir esa intención en una práctica habitual.
Solo el 38% de este grupo ahorra actualmente.
Este segmento también muestra una apertura hacia herramientas digitales sencillas que puedan facilitar el manejo del dinero y ayudar a incorporar el ahorro a la rutina.
El grupo que enfrenta mayores dificultades es el de los Vulnerables financieros, que representa el 32% de los hogares.
Sus menores niveles de empleo e ingresos dejan poco espacio después de cubrir los gastos cotidianos, por lo que apenas dos de cada diez personas consiguen ahorrar.
Para estas familias, incluso una emergencia puede representar un golpe importante al presupuesto y hace más difícil pensar en objetivos de largo plazo, como la jubilación.
Los resultados muestran que el reto no consiste únicamente en convencer a las personas de la importancia de ahorrar.
Para una parte de la población, el problema está en que no existe suficiente dinero disponible después de cubrir las necesidades del mes.
Por eso, las soluciones también deben ser diferentes. Mientras algunos hogares pueden beneficiarse de herramientas que les ayuden a mantener y aumentar un hábito que ya tienen, otros necesitan opciones que les permitan comenzar a reservar pequeñas cantidades sin afectar sus gastos esenciales.
“Cuando casi la mitad de la población siente que las deudas le impiden ahorrar y la mayoría señala la falta de ingresos como su principal freno, queda claro que las herramientas y la educación financiera deben adaptarse a la capacidad económica real de cada persona”, dijo Danilo Montero, director general de la OCF.
50% de los hogares ahorra todos los meses
Más del 90% considera importante ahorrar para el futuro
71% ahorraría más si tuviera mayores ingresos
51% tiene dificultades para ahorrar debido a gastos inesperados
47% ve limitadas sus posibilidades de ahorro por las deudas
Entre 5% y 10% de sus ingresos es lo que suele ahorrar la mayoría de quienes guardan dinero