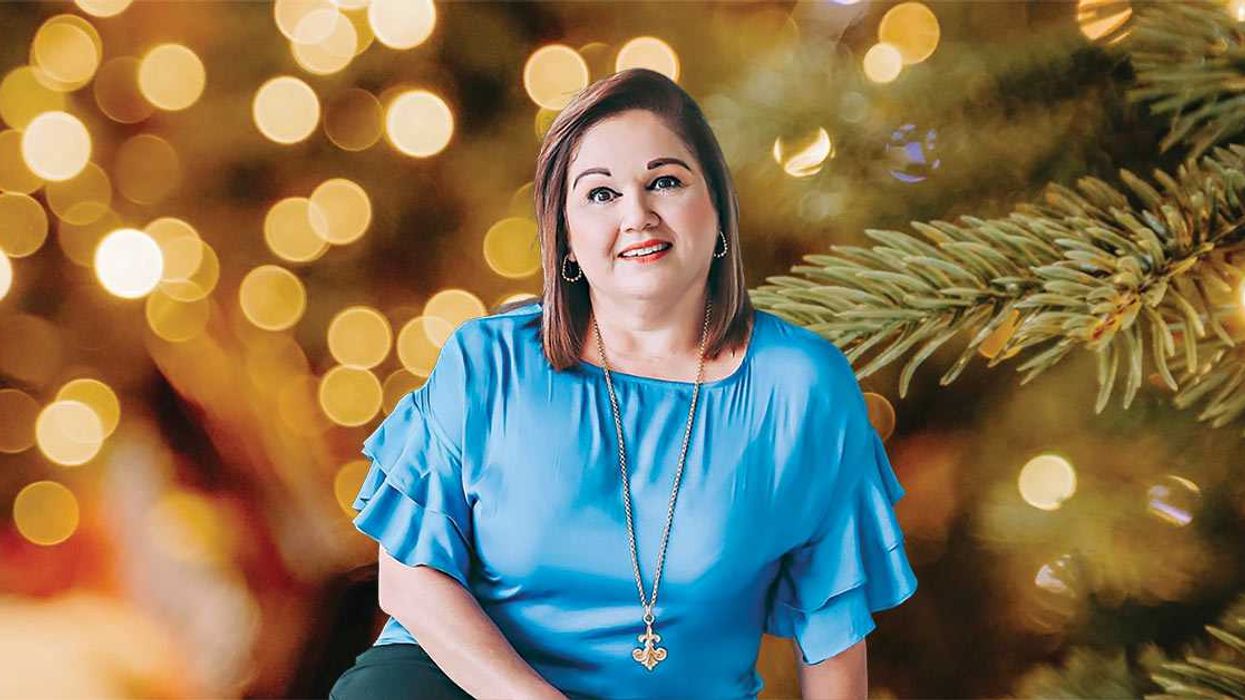
“La cuesta de enero no debería ser cuesta si en diciembre se administra adecuadamente el aguinaldo”: Laura Moreno de BAC
El principal consejo financiero para diciembre es hacer un presupuesto, según vicepresidenta de Relaciones Corporativas
Reciba las últimas novedades e información directamente en su correo.
El aguinaldo representa una oportunidad para mejorar las finanzas personales, reducir deudas y comenzar el próximo año con mayor estabilidad económica, según Laura Moreno, vicepresidenta de Relaciones Corporativas de BAC.
Sin embargo, utilizar este ingreso extraordinario sin una planificación puede provocar que el dinero se agote rápidamente entre compras navideñas, regalos y gastos propios de la temporada, dejando a los consumidores con dificultades para enfrentar la tradicional cuesta de enero.
Por eso, Moreno recomienda elaborar un presupuesto antes de gastar el aguinaldo, priorizar las deudas con tasas de interés elevadas y destinar al menos un 10% al ahorro.
En entrevista con La República, la ejecutiva explica cuáles son los errores financieros más frecuentes durante esta época, qué factores deben valorar quienes tienen obligaciones pendientes y cuáles alternativas de ahorro e inversión pueden aprovechar los costarricenses para fortalecer su salud financiera a corto y largo plazo.
¿Cuáles son las principales recomendaciones para que los costarricenses utilicen de manera responsable el aguinaldo?
El aguinaldo es una excelente oportunidad para que las personas alcancen diferentes objetivos y metas, para que puedan realizar proyectos personales y también para cancelar o amortizar compromisos financieros.
Por eso, el principal consejo que brindamos desde BAC es hacer un presupuesto del aguinaldo y destinar un porcentaje a compras navideñas u otros proyectos. A partir de esto se puede hacer un uso más responsable de este ingreso y darle un mejor aprovechamiento.
Otros consejos de cómo invertirlo son:
Pagar deudas estratégicamente: Liberarse de compromisos financieros da más espacio para respirar y planificar. Se recomienda priorizar deudas con intereses altos y, si no es posible cancelarlas, procurar hacer abonos extraordinarios.
Ahorrar con propósito: Separar una parte para la realización de metas, como un viaje, un fondo de emergencia o incluso para iniciar el año con más estabilidad.
Invertir en bienestar: Las inversiones no solo se hacen en dinero, sino también en salud física y mental, educación o tiempo de calidad con los seres queridos.
Bienestar también es pensar en tu futuro con un fondo voluntario de pensiones, que es una herramienta para tener una mejor salud financiera, ya que brinda estabilidad a largo plazo.
Evitar compras impulsivas: El entusiasmo de la temporada puede llevar a las personas a gastar sin pensar. Por eso, aconsejamos hacerse estas preguntas antes de comprar: ¿Esto me acerca a lo que realmente quiero?
¿Es un deseo o una necesidad?
¿Qué porcentaje del aguinaldo se recomienda destinar al pago de deudas, el ahorro, los gastos de fin de año y las compras navideñas?
Uno de los consejos que siempre brindamos es ahorrar al menos el 10% del aguinaldo, y para ello contamos con diversas herramientas financieras para hacerlo.
¿Cuáles son los errores financieros más frecuentes que cometen los consumidores al recibir el aguinaldo?
Usar el aguinaldo sin un plan.
Destinarlo por completo a compras de temporada o compras por impulso.
Un uso consciente y equilibrado permite disfrutar las festividades sin comprometer la estabilidad financiera del inicio de año. La llamada "cuesta de enero" no debería ser cuesta si en el mes de diciembre se administran adecuadamente los ingresos extras.
En caso de que una persona tenga deudas pendientes, ¿qué factores debería considerar para decidir si utiliza el aguinaldo para amortizar sus obligaciones, especialmente las de tarjetas de crédito y préstamos con tasas de interés elevadas, o si destina una parte al ahorro?
La decisión entre amortizar obligaciones o ahorrar debe basarse principalmente en el costo de la deuda y en su nivel de seguridad financiera.
Algunos factores que debería considerar:
Tasa de interés de las deudas: Si mantiene saldos en tarjetas de crédito o préstamos con tasas de interés elevadas, suele ser conveniente priorizar el pago o la amortización de esas obligaciones. Cada colón destinado a reducir una deuda de alto interés puede generar un ahorro significativo en intereses futuros.
Fondo para emergencias: Antes de utilizar todo el aguinaldo para pagar deudas, es recomendable contar con algún nivel de ahorro para enfrentar imprevistos.
Situación de liquidez mensual: Si las cuotas actuales limitan la capacidad de cubrir gastos básicos o impiden ahorrar, reducir la deuda puede liberar flujo de efectivo y mejorar la estabilidad financiera.
Objetivos financieros de corto plazo: Si tiene gastos previsibles próximos, como matrícula educativa, reparaciones del hogar o gastos médicos, podría ser prudente reservar una parte del aguinaldo para esas necesidades.
¿Cuáles alternativas pueden valorar los costarricenses con el BAC para el ahorro e inversión?
BAC cuenta con instrumentos de ahorro como:
BAC Objetivos: Permite programar el ahorro de manera automática según los gustos y preferencias de cada persona. Algunos de los beneficios que ofrece son: la planificación de ahorros 100% en línea, acumulación de intereses y se pueden abrir en plazos de ahorro que van desde los 3 meses.
Otros instrumentos son: ahorros programados, certificados a plazo, fondos de inversión, cuentas de ahorro y cuentas totales para administrar dineros.