5 claves para ordenar sus finanzas antes de comprar casa
Revisar deudas, ahorro y necesidades familiares ayuda a determinar cuánto puede destinarse a una vivienda sin comprometer la estabilidad económica

Reciba las últimas novedades e información directamente en su correo.
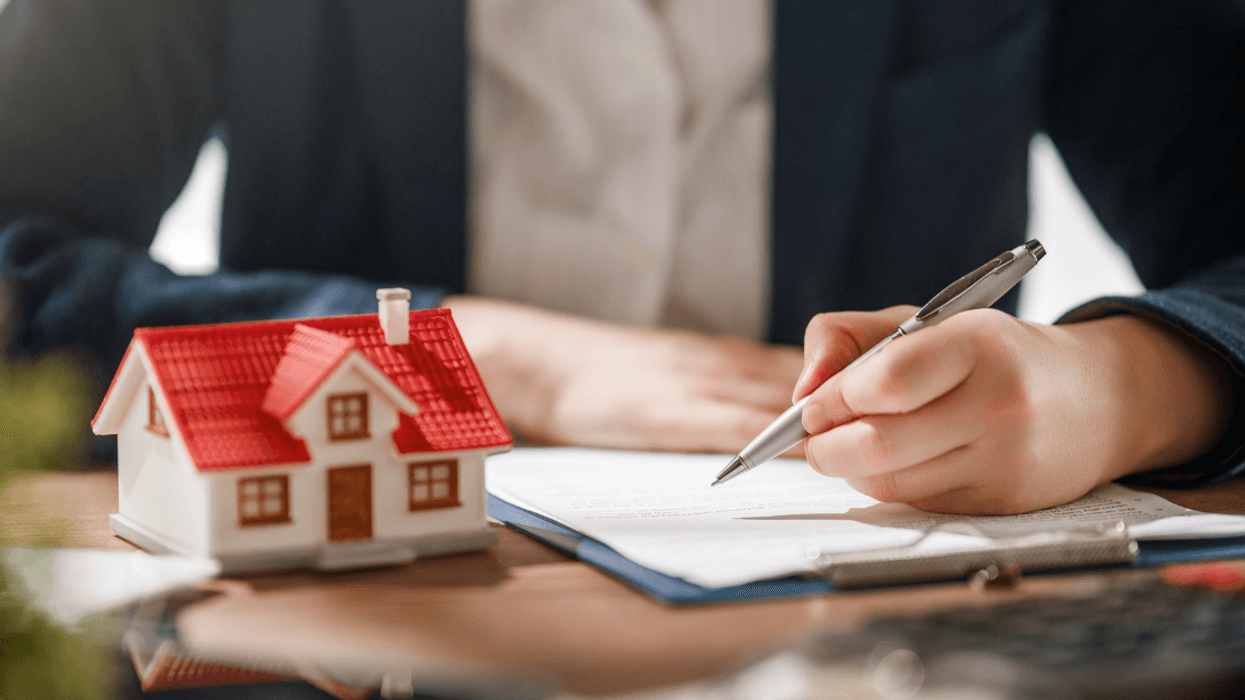
Comprar una casa es una decisión que va mucho más allá de elegir una propiedad.
Antes de visitar proyectos, comparar ubicaciones o solicitar un crédito, es necesario conocer cuánto dinero puede destinarse al nuevo compromiso y qué tan preparada está la economía familiar para asumirlo.
El precio de la vivienda no es el único aspecto que debe contemplarse.
La prima, los gastos relacionados con la adquisición, las cuotas del financiamiento y la posibilidad de enfrentar gastos inesperados también forman parte de una decisión que acompañará al comprador durante varios años.
Por ello, contar con planificación previa permite establecer límites y buscar alternativas que respondan a las posibilidades reales de cada hogar.
José Daniel Artavia, economista del Banco Nacional (BN), plantea cinco aspectos que conviene revisar antes de avanzar con la compra de una propiedad:
1. Empiece por hacer números
El primer paso consiste en tener una fotografía clara de las finanzas personales.
Registrar cuánto ingresa al hogar, cuáles son los gastos habituales y cuánto dinero queda disponible cada mes permite establecer un presupuesto más realista para la vivienda.
Esta revisión también ayuda a determinar qué monto podría destinarse al pago de una eventual cuota sin descuidar otras necesidades.
2. Haga del ahorro una prioridad
La preparación para comprar una casa puede comenzar mucho antes de solicitar el financiamiento.
Mantener un ahorro periódico le facilita acumular recursos para cubrir parte de la prima y otros desembolsos relacionados con la adquisición.
No se trata únicamente de alcanzar una cifra determinada, sino de desarrollar un hábito que fortalezca la capacidad financiera del comprador.
3. Mantenga un respaldo para emergencias
Destinar todos los recursos disponibles a la compra de una propiedad puede dejar poco margen ante una situación inesperada.
Por eso, el experto recomienda considerar un fondo para atender gastos que no estaban contemplados en el presupuesto.
Tener este respaldo puede evitar que una emergencia termine afectando el cumplimiento de otras obligaciones.
4. Revise las deudas que ya tiene
Antes de asumir un crédito hipotecario, también es importante revisar préstamos, tarjetas y otros compromisos vigentes.
El nivel de endeudamiento actual influye en el dinero disponible para asumir una nueva obligación.
Conocer esta situación permite evaluar con mayor claridad qué tipo de financiamiento puede ajustarse a las condiciones económicas del hogar.
5. Defina qué vivienda necesita
La decisión también debe partir de las necesidades de la familia.
Número de integrantes, ubicación, espacio requerido y proyectos a futuro son algunos de los factores que pueden orientar la búsqueda.
Una propiedad debe responder no solo a las circunstancias actuales, sino también a los planes que tenga el hogar para los próximos años.
Orientación durante Expocasa 2026
Las personas interesadas en conocer alternativas de financiamiento podrán recibir orientación en el stand del Banco Nacional durante Expocasa 2026, que se realizará del 24 al 27 de septiembre en Parque Viva.
El espacio permitirá consultar dudas sobre crédito de vivienda, conocer opciones disponibles y recibir información para valorar el proceso de compra de acuerdo con cada situación financiera.
Perfil
Nombre Banco Nacional
Gerente general Rosaysella Ulloa
Teléfono 2212-2000
Sitio web www.bncr.fi.cr