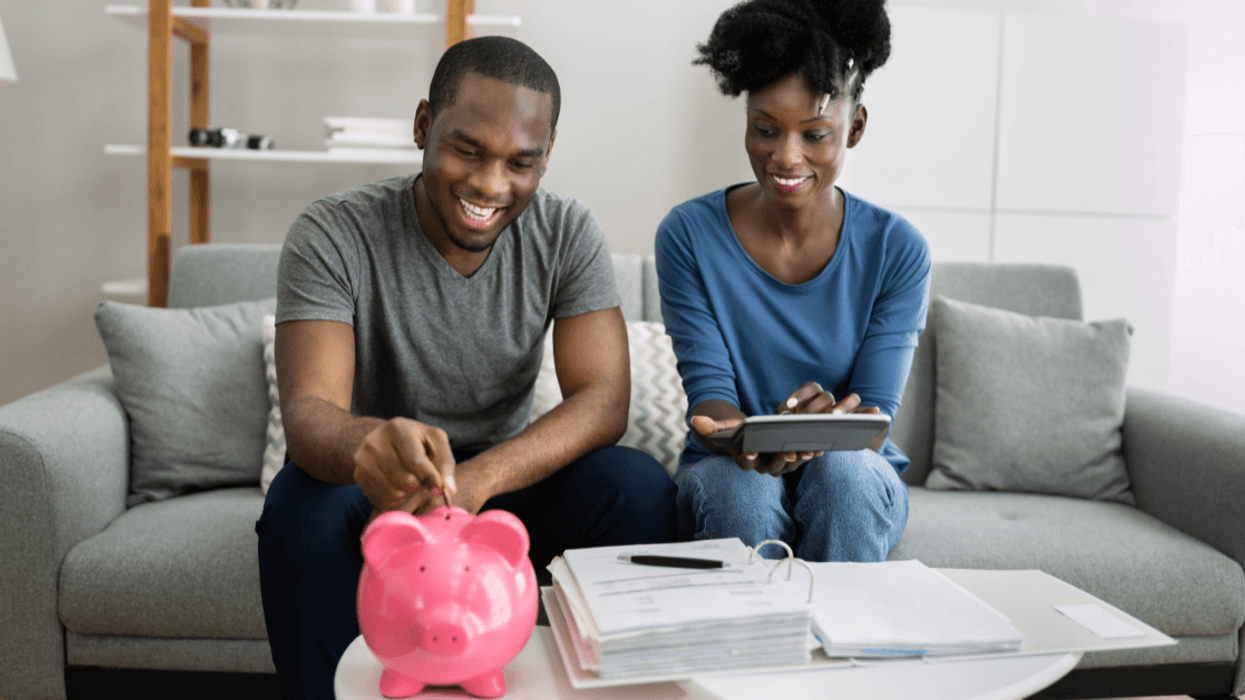
Ahorrar puede ser mucho más sencillo cuando existe una razón concreta para hacerlo.
Tener claro para qué se quiere guardar el dinero ayuda a mantener la motivación, ordenar las prioridades y tomar decisiones más acertadas sobre cómo administrar los recursos.
El ahorro puede destinarse a distintas metas como vacaciones, educación de los hijos, compra de un vehículo, prima de una vivienda, un proyecto personal o un fondo para atender una emergencia.
El objetivo puede ser diferente, pero el punto de partida es el mismo: saber qué se quiere lograr.
También es importante dejar atrás la idea de que ahorrar consiste únicamente en depositar dinero y dejarlo en una cuenta.
El propósito permite determinar qué hacer con esos recursos y cuál alternativa puede ajustarse mejor a lo que se necesita.
Tres preguntas para empezar
Jorge Solís, asesor y coach de finanzas y emprendimiento plantea tres preguntas antes de comenzar: ¿para qué estoy ahorrando?, ¿cuándo voy a necesitar ese dinero? y ¿qué tan fácil quiero acceder a lo ahorrado?
Las respuestas ayudan a determinar cómo organizar esos recursos.
No es lo mismo guardar dinero para una emergencia, que requiere disponibilidad inmediata, que hacerlo durante varios años para comprar una vivienda.
Una estrategia sencilla para darle mayor sentido al ahorro es ponerle un nombre.
En lugar de considerar esos recursos como dinero disponible, identificarlos como “fondo de emergencia”, “viaje familiar” o “prima de la casa” permite visualizar qué se quiere conseguir.
“Cuando el ahorro tiene nombre, propósito y fecha, deja de sentirse como un sacrificio y empieza a sentirse como un avance”, dijo Solís.
La fecha también permite calcular cuánto se debe separar periódicamente y comprobar si el ritmo de ahorro es suficiente.
La cantidad, sin embargo, dependerá de los ingresos, gastos, deudas y otras responsabilidades de cada persona o familia.
Por eso, comenzar con un monto que pueda mantenerse en el tiempo es más efectivo que fijar una cantidad difícil de cumplir.
Si todavía no existe un objetivo específico, crear un fondo para emergencias puede ser un buen punto de partida.
Errores comunes al ahorrar
Existen prácticas que pueden dificultar el avance y constancia de este hábito.
Uno de ellos es dejar el ahorro para el final del mes y utilizar únicamente lo que sobra después de pagar los gastos. Incorporarlo desde el inicio dentro del presupuesto permite darle un espacio definido.
Otro error es mezclar el dinero destinado al ahorro con los recursos para gastos diarios, ya que esto puede hacer más fácil utilizarlo.
Tener muchas metas de ahorro al mismo tiempo también puede hacer más difícil avanzar. Lo mejor es elegir cuáles son más importantes y concentrarse en ellas antes de pasar a las demás.
Finalmente, no conviene abandonar el hábito porque la cantidad disponible sea pequeña. La constancia permite que incluso montos modestos se conviertan en avances importantes con el tiempo.
Para mantener el ahorro separado de los gastos cotidianos y facilitar el seguimiento del dinero, las herramientas digitales pueden ser de gran ayuda.
Revisar saldos, monitorear movimientos y programar transferencias desde el celular permiten llevar un mayor control.
BAC dispone de alternativas para administrar las finanzas desde Banca Móvil y Banca en Línea.
Entre ellas están las cuentas de ahorro programado BAC Objetivos y Ahorre el Vuelto, que permiten separar recursos de manera automática para diferentes propósitos.
Para quienes buscan una alternativa de ahorro a mediano plazo, los certificados de depósito a plazo también pueden gestionarse de manera digital desde Banca Móvil.
La elección dependerá del objetivo, el tiempo durante el cual se podrán mantener los recursos y la facilidad con la que se necesitará disponer de ellos.
Un encuentro sobre sostenibilidad financiera
Este y otros temas de finanzas personales se abordarán en el Desayuno Ejecutivo “Sostenibilidad Financiera: Ahorro, Inversiones, Pensiones, Seguros”, organizado por La República.
La actividad se realizará el 28 de octubre de 2026, de 8:00 a.m. a 12:00 m.d., en el Centro de Convenciones de Costa Rica y está dirigida a empresarios, ejecutivos, profesionales financieros y tomadores de decisión.
Danilo Montero, director general de la Oficina del Consumidor Financiero, será el expositor principal. Durante la jornada compartirá una visión práctica sobre planificación financiera, ahorro, inversiones, pensiones, seguros y gestión responsable del riesgo.
Además, se analizarán temas como sostenibilidad financiera de largo plazo, diversificación de inversiones, protección patrimonial, decisiones previsionales y cobertura de riesgos, en un espacio pensado para quienes buscan tomar decisiones financieras más informadas y construir estabilidad a largo plazo.