Sobrevivir a la cuesta de enero: guía para enderezar el rumbo
Ticos destinan el 34% de sus ingresos mensuales al pago de deudas

Reciba las últimas novedades e información directamente en su correo.
Tras las fiestas de fin y principio de año, los compromisos navideños y las vacaciones, quizás muchas personas iniciaron el 2026 con números rojos en sus finanzas.
Asimismo, con el inminente regreso de las clases en febrero, el problema podría agravarse para incontables familias.
La buena noticia es que los expertos coinciden en que siempre es posible “enderezar el curso” y alcanzar la tranquilidad financiera con organización y cambios de hábito.
Y es que la realidad nacional muestra un panorama complejo para el país, ya que se estima que 8,7 de cada 10 adultos en el país mantienen alguna deuda activa, según la Oficina del Consumidor Financiero.
Además, al cierre del primer semestre de 2025, el saldo de deuda en tarjetas de crédito alcanzó los ¢1,61 billones, a la vez que los costarricenses destinan el 34% de sus ingresos mensuales al pago de deudas.
En otras palabras, los ticos viven altamente endeudados y, por ello, no es de extrañar que después de las fiestas de final de año muchos hayan terminado con una “resaca financiera”.
Ahora bien, si usted siente que inició el año “con el agua hasta el cuello”, es vital que haga un presupuesto, de acuerdo con expertos del Banco Nacional, BCR, Coopecaja y Monifai, entre otras organizaciones.
Este es el primer paso, y solo de esta forma podrá salir adelante. Se trata de saber cuántos ingresos tendrá y cuáles son los pasivos de la familia.
La idea es asignar montos específicos para las prioridades como alimentación, vivienda y servicios y así evitar la fuga de dinero en otros gastos.
Por ejemplo, al revisar las suscripciones digitales (streaming, música, apps de diseño como CapCut y Canva) y otras similares, se pueden cancelar aquellas que no sean estrictamente necesarias, ya que todos estos pequeños montos acumulados pueden sumar miles de colones al mes.
En esta categoría, entra también un gimnasio al que no se asiste y otros gastos.
Por otra parte, si usted tiene múltiples deudas, los expertos sugieren enfocarse primero en las de menor monto para liquidarlas rápido y recuperar el dinero.
Una vez liberada una deuda, se pueden utilizar lo ahorrado para abonar a las deudas más grandes, o bien, vivir de una manera más desahogada sin recurrir al crédito.
En caso de que los ingresos no alcancen del todo, la salida está relacionada con refundir deudas. En este caso, se deben evaluar opciones para unificar los empréstitos en una sola obligación con mejores tasas. Esto simplifica sus finanzas y libera recursos mensuales para otras prioridades.
Si la persona utiliza esta última opción, debe cerciorarse siempre de acudir al sistema formal y, por supuesto, evaluar las opciones que hay en el mercado para buscar las mejores condiciones y pagar la menor cantidad de intereses.
“La verdadera inteligencia financiera está en dar sentido a cada decisión. Las buenas prácticas que se adopten ahora serán la base de un año más ordenado”, afirma Sujeyny Gamboa, de Coopecaja.
Muchas personas podrían estar enfrentando complicaciones a inicio de año por un mal manejo del dinero tras las fiestas de fin y principio de año.
La buena noticia es que siempre es posible enderezar el curso y tener finanzas saludables.
Bernardo Barrientos
Asesor financiero
Banco Nacional
Con organización y hábitos financieros saludables, usted puede iniciar el año con total tranquilidad.
Para ello, es fundamental definir un presupuesto, anotar ingresos, gastos y asignar montos específicos.
Asimismo, se debe consumir responsablemente. Siempre antes de comprar cualquier artículo, se debe preguntar a sí mismo si realmente necesita ese artículo.
Otro consejo fundamental es reducir los gastos hormiga; es decir, todos aquellos montos como suscripciones que ya no utiliza o categorías de esta índole que se puedan acumular a través del tiempo.
También se debe priorizar lo esencial, por ejemplo, alimentación, vivienda o gastos que no se puedan postergar.
Por último, siempre es bueno crear un fondo de emergencia de alrededor de un 10% de su ingreso mensual.
Sujeyny Gamboa
Jefe de Relaciones Corporativas
Coopecaja
La verdadera inteligencia financiera está en dar sentido a cada decisión.
Las buenas prácticas que se adopten ahora serán la base de un año más ordenado.
En estos momentos, es fundamental revisar gastos, definir prioridades y organizar el uso del dinero para iniciar el 2026 con claridad y sin sobresaltos.
La planificación temprana permite evitar presiones innecesarias y construir hábitos financieros más saludables.
Annabelle Ortega
Directora ejecutiva
Cámara de Bancos e Instituciones Financieras
Las compras navideñas, el uso intensivo del crédito y la reducción del ingreso disponible tras los gastos de final de año llevan a muchos a tener problemas económicos en enero.
La cuesta de enero puede afrontarse con mayor tranquilidad si las personas conocen sus ingresos reales, priorizan sus gastos esenciales y evitan adquirir nuevas deudas sin una adecuada planificación.
Enero suele representar un reto para las finanzas personales de muchos hogares, luego de los gastos propios de las celebraciones de fin y principio de año.
Natalia Suárez
Gerente de RR. PP.
BCR
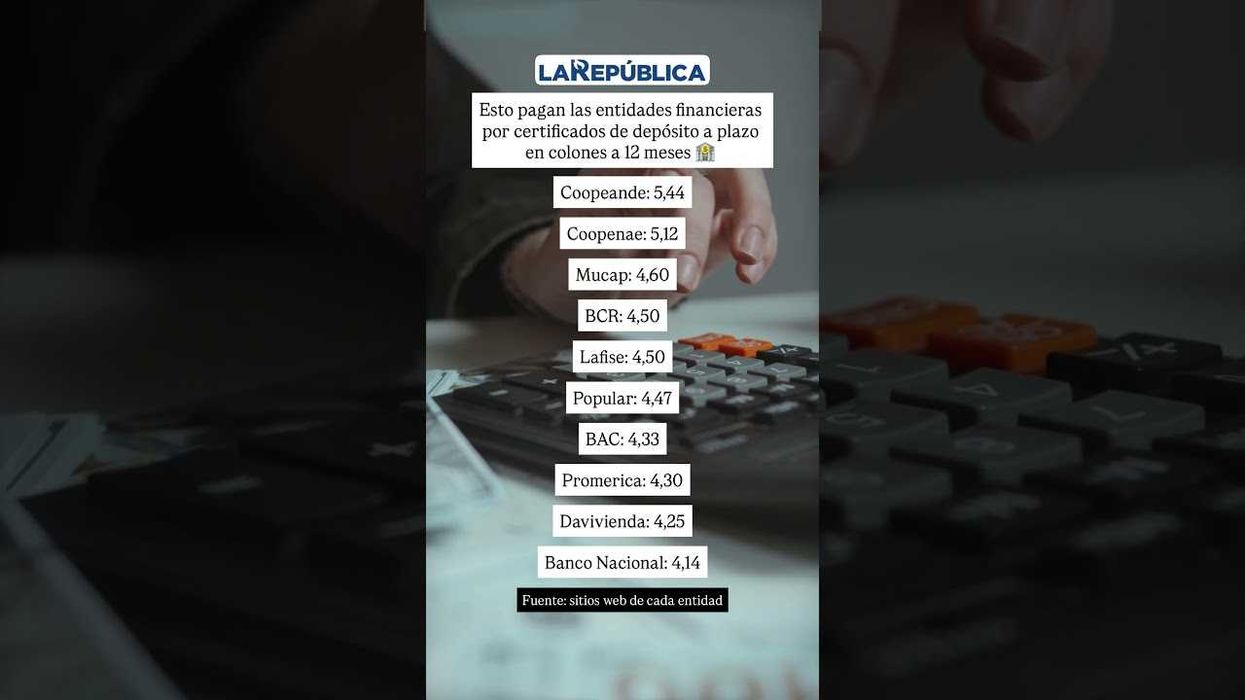
El BCR ofrece varias opciones para administrar mejor los ingresos, entre ellos: Sobres Electrónicos, el Ahorro Automático, los Certificados de Depósito a Plazo, Fondos con Inversión, entre otros; de todos ellos, las personas pueden encontrar más información en la página oficial de la entidad. Ahorre con propósito.
Es importante que las personas no pierdan el norte y gestionen adecuadamente sus ingresos pensando en las metas que desean alcanzar para el 2026.
Patrick Zarzar
CEO
Monifai
El inicio de año debe ser una oportunidad para corregir la ruta financiera, no para agravarla. Nuestro compromiso es que las familias resuelvan sus imprevistos con rapidez, pero con responsabilidad, evitando caer en círculos viciosos de deuda.
La clave es la planificación, y si se requiere un crédito, que sea siempre a través de canales formales, transparentes y seguros.
La estabilidad económica no depende solo del nivel de ingresos, sino de la manera en que se administran los recursos disponibles.
Sin importar los gastos que usted hizo en diciembre, todavía está a tiempo de planificar y ordenar sus finanzas para no tener un año difícil.
Estas son algunas recomendaciones para enfrentar la Cuesta de Enero y tener un año ordenado.
| Consejo | Explicación |
|---|---|
| Optimizar el presupuesto | Después de la temporada festiva, muchas personas enfrentan la llamada “cuesta de enero”. |
Revisar los gastos, ajustar consumos y priorizar compromisos ayuda a que este inicio sea más llevadero y sin sobresaltos económicos. Pago estratégico Si usted tiene varias deudas, los expertos recomiendan enfocarse en los pasivos con menor monto, con el objetivo de pagar ese dinero lo más pronto posible y así recuperar liquidez.
Ese dinero, que queda sobrando, por así decirlo, también se puede invertir en pagar otros montos de deuda más elevados. Refundir deudas Se recomienda enfocarse en pagos planificados y considerar la renegociación de tasas elevadas.
También puede valorar opciones como la refundición de deudas para simplificar obligaciones y liberar recursos mensuales. Nuevas fuentes de ingreso Diversificar los ingresos puede ayudar a aliviar la presión financiera mensual.
Actividades complementarias, pequeños emprendimientos o monetizar habilidades personales pueden convertirse en un apoyo importante para equilibrar el presupuesto familiar. ¿Crédito? Si necesita liquidez urgente (ej. para útiles escolares o una emergencia), siempre opte por la formalidad.
Evite los préstamos informales que no ofrecen contratos ni protegen sus derechos. Gastos hormiga No es necesario que pague todas las plataformas de streaming, ni tampoco pagar por escuchar música en Spotify, además de tener Canva, Capcut y otras plataformas.
Evalúe cuáles son necesarias para usted y cuáles puede cancelar.
Al final del día, usted y su familia podrían estar pagando miles de colones en gastos hormiga. Ahorro El inicio de año es un excelente momento para establecer nuevos propósitos financieros.
Los planes de ahorro automático permiten crear disciplina, proteger a los hogares ante imprevistos y avanzar de manera gradual hacia metas de mediano plazo.
Si usted puede ahorrar, es mejor que empiece a hacerlo lo más pronto posible.
La "cuesta de enero" no es solo un fenómeno de precios, es el resultado del apalancamiento financiero de las familias.
Así están los datos del Ministerio de Economía y la Oficina del Consumidor Financiero, según los últimos cortes oficiales de 2025.
| ¿Cuánto debemos en tarjetas? | Al cierre del primer semestre de 2025, el saldo de deuda en tarjetas de crédito alcanzó los ¢1,61 billones. |
Aunque es una cifra astronómica, representa una ligera disminución del 2,39% respecto al periodo anterior, según el MEIC. “Mordisco" al salario En promedio, los costarricenses destinan el 34% de sus ingresos mensuales exclusivamente al pago de deudas Población endeudada Se estima que 8,7 de cada 10 adultos en el país mantienen algún tipo de deuda activa (desde préstamos bancarios hasta créditos en casas de electrodomésticos o informales). Sobreendeudamiento El 46% de los hogares costarricenses presentan algún nivel de sobreendeudamiento, lo que limita su capacidad de ahorro y respuesta ante imprevistos en este inicio de año. Carros Los préstamos para vehículos ganaron terreno en 2025 (pasando del 18% al 47% del total de deudas en algunos sectores), mientras que las deudas con prestamistas informales y familiares han mostrado una tendencia a la baja.